El ‘decret Maricarmen’: 50 mesures i una pregunta, qui les aplicarà?
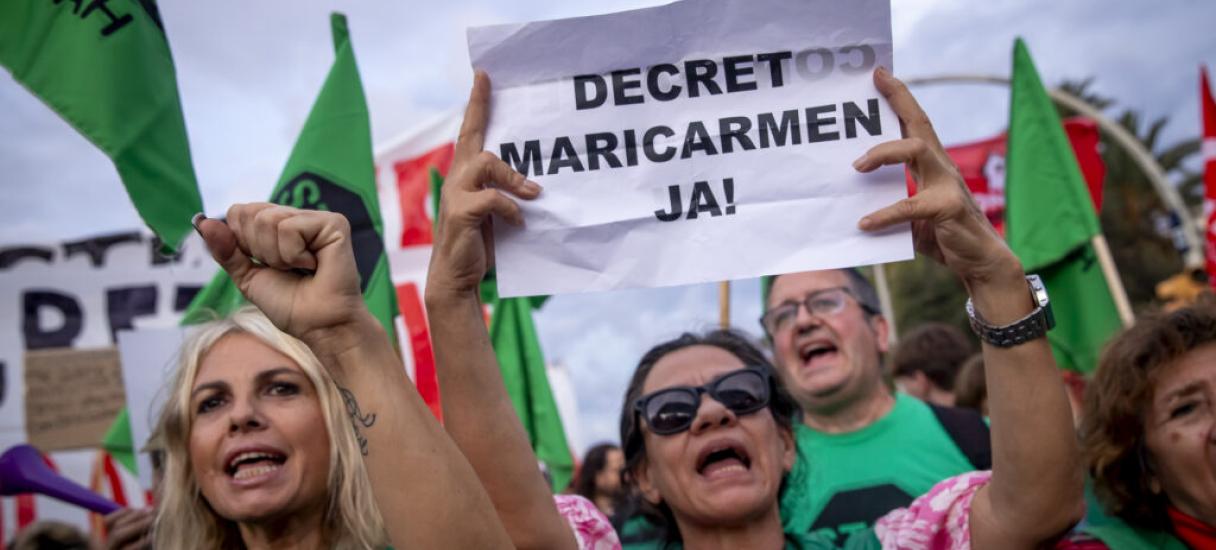
El 29 de setembre, el Consell de Ministres va aprovar dos reials decrets llei d'habitatge. Cap dels dos no va superar la convalidació al Congrés. El desencadenant? El desnonament, sis dies abans, de la Maricarmen Abascal, una dona de 87 anys que va donar pas a un esclat social i reivindicació política en forma d’acampades a vàries ciutats de l’Estat.
El 5 d'octubre, en un Consell de Ministres extraordinari, el Govern va dissoldre les Corts i convocar eleccions, i l'endemà va tornar a aprovar tots dos textos, amb ajustos: l’RDL 28/2026 (Reial Drecret Legistaltiu), sobre l'estabilitat dels contractes de lloguer, i l’RDL 29/2026, de mesures urgents per a la protecció de la funció social de l'habitatge i l'ampliació de l'oferta d'habitatge assequible. Amb les Cambres dissoltes, ara la Diputació Permanent és qui ha de decidir si els convalida.
Mentre l’RDL 29 ja és vigent des del 8 d'octubre, l’RDL 28 entraria en vigor el 15 de novembre, i el seu recorregut polític és més incert. Té un sol article de gran calat, que converteix la continuïtat dels contractes de lloguer en la regla, amb pròrrogues successives de cinc anys i una indemnització per al llogater quan el propietari decideix no renovar. L’RDL 29, en canvi, concentra més de 50 mesures que toquen gairebé tots els àmbits de la política d'habitatge: drets de les persones llogateres, desnonaments, fiscalitat, parc públic, finançament i rehabilitació.
Tots dos decrets han obert el debat públic que s'ha centrat, com és habitual, en qui lloga habitatges, les persones llogateres i l'aritmètica parlamentària per aprovar-los a la Diputació Permanent. Però hi ha una pregunta que gairebé no s'ha fet: qui haurà d'aplicar aquestes mesures?
La resposta no és només l'Estat. Una part rellevant dels decrets s'executa als jutjats, a les oficines d'habitatge, als serveis socials municipals i a les comunitats autònomes. Algunes mesures donen eines noves als ajuntaments; d'altres fixen a les comunitats autònomes obligacions de resultat amb terminis estrictes. Aquest article fa un primer mapa d'aquestes implicacions, des d'una mirada metropolitana i centrada principalment en l’RDL 29/2026, perquè l’RDL 28/2026, mereix una anàlisi pròpia.
Per ordenar un decret tan heterogeni, proposo classificar les mesures segons la seva lògica d'intervenció en cinc blocs o cinc Ps:
- Protecció de les persones residents
- Prevenció de l'emergència habitacional
- Penalització dels usos especulatius
- Promoció d'habitatge social i assequible
- Preservació i rehabilitació del parc
Com es pot veure en aquest informe complet, tot i ser un decret de mínims, com han assenyalat els sindicats de llogateres, la norma no ha escatimat en mesures: més de cinquanta, repartides en tots els àmbits de la política d’habitatge. Moltes de les mesures però, tenen data de caducitat: el límit a l’actualització de les rendes s’acaba el 2027, la pròrroga extraordinària dels contractes el 2028 i la suspensió dels desnonaments el 2030. Com no totes tenen el mateix recorregut a escala local, per fer-ne una primera anàlisi, he seleccionat una o dues mesures de cada P, pensant en les que poden incidir més en les polítiques d’habitatge dels ajuntaments i de la Generalitat:
1. Protecció: tanteig en les vendes en bloc
Fins ara, la venda d'un edifici sencer o d'un paquet d'actius podia deixar sense efecte el dret de compra preferent del llogater, perquè no quedava clar quin preu corresponia al seu habitatge. L’RDL 29 hi posa remei i estableix que el dret no decau en les vendes conjuntes, la notificació ha d'indicar el preu imputat a cada habitatge, calculat amb criteris objectius (preferentment, el valor de referència cadastral), i declara ineficaces les assignacions de preu pensades per impedir l’exercici del tanteig. A més, la legislació d'habitatge pot atribuir un dret de tanteig i retracte subsidiari sobre tot l'immoble a l'òrgan que designi l'administració competent.
A Catalunya, el tanteig públic no és nou. Des del 2025, la Generalitat pot exercir-lo sobre qualsevol habitatge d’un gran tenidor (propietari de cinc o més habitatges a Catalunya) persona jurídica en zona tensionada, i ajuntaments com Barcelona l’apliquen a edificis plurifamiliars sencers a través d’una modificació al planejament. El que aporta l’RDL 29 és, d’una banda, un dret més sòlid al llogater o llogatera en les vendes en bloc, amb un preu imputat a cada habitatge amb criteris objectius, i de l’altra, una cobertura estatal per a un model que Catalunya ja havia obert.
El repte, doncs, no és normatiu sinó de capacitat i d’estratègia. Els casos recents ho il·lustren. La Casa Orsola, a l’Eixample, es va comprar el febrer del 2025 per 9,2 milions d’euros, després d’anys de mobilització veïnal. El 2021 s’hauria pogut adquirir per tanteig per uns 5,2 milions. L’edifici del carrer Llenguadoc, a Sant Andreu (Barcelona), s’ha salvat aquest mes d’octubre amb un preacord de compra entre la Generalitat i l’Ajuntament tancat el mateix dia del desnonament. En tots dos casos, la compra pública ha arribat tard, sota pressió social i fora del mecanisme de tanteig, i per tant més cara i en condicions d’emergència.
Cal desenvolupar un marc on la compra pública deixi de ser un recurs d’emergència i es converteixi en una estratègia, dotada de pressupost, equips tècnics per valorar les operacions i acords estables de compra conjunta entre la Generalitat i els ajuntaments. El Pla territorial sectorial d’habitatge ja preveu que entre 2025 i 2039 s’haurien d’adquirir 32.000 habitatges, en bona part a grans tenidors i mitjançant el tanteig i retracte. Per aconseguir-ho, cal identificar els edificis prioritaris, sobretot els que tenen llogaters en risc i són propietat de grans tenidors, de forma que es pugui actuar abans que el conflicte esclati i l’única solució sigui pagar el preu que demani l’especulador.
2. Prevenció: suspensió de desnonaments amb compensació
L’RDL 29 estableix, fins al 2030, dues vies per protegir les llars vulnerables que no tenen alternativa habitacional. Quan el desnonament és per impagament, s’aplica l’enervació extraordinària, que vol dir que l’administració disposa de dos mesos per oferir una alternativa o pagar el deute, i si no ho fa, l’assumeix ella mateixa. En la resta de desnonaments, sempre que el demandant no sigui un fons, el jutjat demana a l’administració competent quins recursos té i que els ofereixi. Si no en té o no respon, el procés se suspèn, amb una revisió anual i un màxim de tres anys. I si el propietari és una persona física o una entitat de lloguer assequible, l’administració l’ha de compensar per la renda no cobrada, els subministraments impagats i les costes.
El decret, doncs, converteix la protecció en una obligació de resultat per a la Generalitat. Li correspondrà definir el canal pel qual els jutjats li adrecin els requeriments, assumir les compensacions i, sobretot, disposar d’alternatives habitacionals reals per oferir. Els serveis socials municipals, per la seva banda, hauran d’emetre els informes de vulnerabilitat que activen tot el mecanisme. El decret preveu que la línia estatal d’ajudes per impagaments del lloguer cobreixi part de la despesa autonòmica, però no respon la pregunta de fons: amb quins habitatges es farà front a aquesta obligació, quan la Mesa d’Emergències ja no dona l’abast?
Cal anticipar-se, dimensionar un parc d’allotjament d’emergència a escala supramunicipal i establir circuits àgils entre jutjats, Generalitat i ajuntaments, perquè la suspensió no acabi en una espera de tres anys sense solució i amb un cost creixent en compensacions.
3. Penalització: recàrrecs de l'IBI a l'habitatge turístic i a l'habitatge buit
En els municipis declarats zona tensionada, els ajuntaments poden aplicar un recàrrec a l’IBI dels habitatges d’ús turístic de fins al 50% de la quota, fins al 100% si el titular en té dos o més, i fins al 150% si en té quatre o més. Per als habitatges buits durant més de dos anys sense causa justificada, el decret distingeix dues situacions: en zona tensionada, el recàrrec pot arribar al 50% per a qualsevol titular i al 100% per als que tenen quatre o més habitatges, amb 50 punts addicionals si la desocupació supera els tres anys; fora de les zones tensionades, només s’aplica als titulars de quatre o més habitatges.
Es tracta d’eines potestatives que cada ajuntament decideix si les aplica, amb una ordenança fiscal i un procediment propi. I això té tres conseqüències:
- La primera és que exigeixen capacitat tècnica i dades: per declarar un habitatge buit cal donar audiència al titular i acreditar indicis com el padró o els consums de subministraments, i no tots els municipis disposen d’aquesta capacitat. L’experiència ha confirmat que només 17 municipis de la demarcació de Barcelona, entre els quals hi ha ciutats com Terrassa, Mataró o Manresa, van cobrar el recàrrec de l’IBI sobre l’habitatge buit l’últim any, perquè el procés és lent, complex, i amb molta feina d’expedient per a una recaptació petita.
- La segona és que, a Catalunya, aquests recàrrecs conviuran amb l’impost autonòmic sobre els habitatges buits, que grava les persones jurídiques i els grans tenidors amb més de 15 habitatges. La mateixa llei catalana ja preveu que, quan els ajuntaments apliquin el recàrrec de l’IBI, la Generalitat haurà d’adoptar mesures de compensació o de coordinació perquè els dos tributs no recaiguin de manera descoordinada sobre els mateixos habitatges. El decret, doncs, obliga a activar una coordinació que fins ara ha tingut poc recorregut.
- La tercera és la més rellevant des d’una mirada metropolitana: si cada municipi decideix pel seu compte, el resultat serà un mosaic fiscal, i els usos turístics i la retenció especulativa es desplaçaran cap als municipis que no actuïn.
Cal, doncs, treballar amb ordenances tipus i criteris compartits a escala metropolitana i aprofitar els ens supramunicipals que ja gestionen algunes polítiques d’habitatge especialment als municipis petits perquè també puguin aplicar aquestes eines.
4. Promoció: venda d'habitatges buits a ens públics i la cessió per a lloguer social
El decret introdueix dos incentius fiscals per orientar el parc privat cap a l’ús social:
- El primer és una exempció de l’IRPF, vigent fins al 31 de desembre de 2027, per a qui vengui a un ens públic d’habitatge un habitatge que hagi estat buit durant els dos anys anteriors sense causa justificada. Si el preu de venda és igual o inferior a 200.000 euros, el guany no tributa. Entre 200.000 i 800.000 euros, l’exempció és parcial i es redueix a mesura que el preu augmenta.
- El segon és una reducció del 70% del rendiment net del lloguer a l’IRPF per al propietari que llogui el seu habitatge a una administració o a una entitat sense ànim de lucre perquè el destini a lloguer social, o que l’inclogui en un programa públic amb renda limitada.
El primer incentiu pot facilitar la negociació en els programes municipals i autonòmics de compra d’habitatge per ampliar el parc públic. Però el termini és curt per administracions que necessiten pressupost, taxacions i aprovacions per comprar. A més, la desocupació s’ha d’acreditar amb el padró i els consums, els mateixos indicis que exigeix el recàrrec de l’IBI, de forma que els municipis que ja disposen d’un cens d’habitatges buits partiran amb avantatge. El segon incentiu incideix directament en les borses de mediació i en els programes municipals de captació d’habitatge. Dona als ajuntaments un incentiu fiscal concret per negociar amb els petits propietaris, que se suma a les garanties i a les ajudes a la rehabilitació que ja ofereixen.
Cal, doncs, pensar en estratègies que combinin aquests incentius amb les eines de penalització. El recàrrec de l’IBI pressiona el propietari d’un habitatge buit, i l’exempció fiscal o la reducció per cedir-lo li ofereixen una sortida. Utilitzats per separat, el seu efecte és limitat; combinats, poden convertir l’habitatge buit en una oportunitat per ampliar el parc assequible.
5. Preservació: incentius tributaris a la rehabilitació
Des del tancament dels fons Next Generation EU, una de les grans demandes de l’ecosistema de la rehabilitació era que la resta de programes penalitzaven fiscalment les persones beneficiàries, perquè les ajudes tributaven a l’IRPF i, en alguns casos, les excloïen de rebre prestacions socials. L’RDL 29 ho corregeix per a les ajudes de la línia del Pla Estatal d’Habitatge 2026-2030 per al foment de la rehabilitació edificatòria, l’accessibilitat i la renovació urbana i rural, que deixen d’integrar-se a la base imposable de l’IRPF.
És una bona notícia per a les llars i les comunitats de propietaris que rehabiliten en el marc del Pla Estatal. Però la llista d’ajudes exemptes és tancada, i en queden fora els programes propis de la Generalitat i dels ajuntaments, com el Pla de Barris i Viles, que també haurien pogut incloure-s’hi. El resultat és una situació en què les ajudes per a una mateixa actuació poden tenir un tractament fiscal diferent segons l’administració que les concedeix.
La Diputació Permanent decidirà si convalida els decrets, i les eleccions poden canviar-ne el futur. Però l’anàlisi de les mesures deixa una conclusió que no depèn de cap votació i és que cap d’elles funcionarà si les administracions que les han d’aplicar no s’hi preparen, ni es podran aplicar bé des d’un sol municipi. Els decrets imposen obligacions a les comunitats autònomes i ofereixen eines als ajuntaments, però no diuen com s’han de coordinar ni com se n’han d’avaluar els resultats. Aquesta governança haurà de construir-se des d’aquí, amb espais estables de coordinació entre la Generalitat, els ajuntaments i els ens supramunicipals.
A la regió metropolitana de Barcelona, on els preus i les necessitats d’habitatge no s’aturen als límits municipals, aquesta coordinació no és opcional. Les lleis es voten a Madrid, però el dret a l’habitatge es garanteix, o no, a cada municipi.
Informe complet amb un resum de les principals mesures per blocs.